Qué cubre y qué no cubre tu seguro en una neurocirugía
Las guías de las aseguradoras te explican la póliza. Yo te explico lo que pasa del otro lado: qué padecimientos neurológicos suelen entrar, cuáles se atoran, y los errores que veo convertir una cirugía cubierta en una cuenta de seis cifras.
Un seguro de gastos médicos mayores suele cubrir una neurocirugía cuando el padecimiento es adquirido o agudo: un aneurisma cerebral, un infarto cerebral, un derrame o un accidente. Los problemas aparecen con tres cosas: padecimientos con los que se nace (como la malformación arteriovenosa, que muchas pólizas tratan como preexistente), la columna (que la mayoría de aseguradoras desbloquea hasta el tercer año de póliza) y las sumas aseguradas bajas, porque en neurocirugía la sola hospitalización suele rebasar los $100,000.
Y hay una regla que casi nadie conoce hasta que le cuesta: la mayoría de las aseguradoras exige al menos 24 horas de hospitalización para pagar el evento.
Cada semana me llega un paciente con su póliza en la mano diciéndome «doctor, mi seguro me cubre todo». A veces es cierto. Otras, el problema no está en la póliza sino en cómo se usa. En el artículo sobre cuánto cuesta operar el cerebro en Puebla toqué el tema del seguro de pasada; aquí lo explico completo, desde el lado del neurocirujano en Puebla que llena los informes médicos que la aseguradora revisa.
¿Qué neurocirugías suele cubrir un seguro de gastos médicos mayores?
La regla de fondo es una: la aseguradora cubre lo que apareció después de que contrataste, y desconfía de lo que pudo existir antes. Con esa lógica, así se reparten los padecimientos que más trato:
Aneurisma cerebral
Se considera adquirido a lo largo de la vida —lo vemos sobre todo en mujeres de 40 a 50 años—, así que las pólizas suelen cubrir su tratamiento, incluida la embolización endovascular.
Infarto y derrame cerebral
El evento vascular cerebral, sea isquémico o hemorrágico, es agudo e imprevisible. Por eso suele entrar, igual que el trauma de cráneo por un accidente.
Malformación arteriovenosa y columna
La malformación arteriovenosa es congénita y muchas pólizas la excluyen como preexistente. La cirugía de columna suele tener periodo de espera de dos años cumplidos.
¿Por qué una malformación arteriovenosa se trata como preexistente?
Porque una malformación arteriovenosa es una alteración vascular del cerebro con la que se nace: un enredo de arterias y venas conectadas sin los capilares que normalmente las separan. Puede pasar décadas sin dar síntomas y debutar a los 30 años con una convulsión o un sangrado.
Para la aseguradora, eso significa que la enfermedad existía antes de la póliza aunque nadie lo supiera. Por eso muchas la excluyen, a diferencia del aneurisma, que se forma con los años.
No todas las pólizas aplican igual el criterio. Si tienes el diagnóstico, pide por escrito a tu agente cómo lo clasifica tu póliza antes de programar nada.
Qué mostrar: diagrama médico limpio, dos paneles lado a lado. Izquierda: un aneurisma (una «burbuja» que sale de la pared de una arteria), rotulado «se forma con los años». Derecha: una malformación arteriovenosa (ovillo de vasos donde arteria y vena se conectan directo), rotulado «se nace con ella». Colores del sitio (navy y menta), sin texto en inglés.
¿Cuánto tiempo hay que esperar para que el seguro cubra la columna?
En la mayoría de las aseguradoras, la cirugía de columna se desbloquea hasta el tercer año de póliza: piden dos años cumplidos de antigüedad. Antes bastaban seis meses.
El cambio tiene una explicación que veo seguido en consulta: los problemas de columna son tan frecuentes que mucha gente contrataba el seguro sabiendo que tenía una hernia, esperaba los seis meses y se operaba. Las aseguradoras lo detectaron y alargaron el periodo de espera.
La consecuencia práctica: si te diagnosticaron una hernia de disco o un conducto lumbar estrecho y tu póliza es reciente, pregunta la fecha exacta en que se libera ese padecimiento. A veces conviene manejar el dolor unos meses más con tratamiento médico y operar ya cubierto; a veces la debilidad no permite esperar. Esa decisión se toma con los estudios, no con el calendario.
Cuatro números que deciden si tu seguro paga
Salen de mi práctica diaria en hospitales de Puebla, no de un folleto de aseguradora.
¿Alcanza tu suma asegurada para una cirugía de cerebro?
Depende del tope, y aquí es donde más sorpresas veo. Hay pólizas que cubren hasta $80,000, y cuando un paciente neurológico se hospitaliza, casi siempre se pasa de los $100,000 solo en hospital. Eso, antes de sumar dos cosas que se cobran aparte:
- El material de la cirugía, que en un procedimiento endovascular puede ser la parte más cara de todas.
- Los honorarios del equipo médico: el cirujano, el anestesiólogo y el ayudante.
También pesa el tipo de póliza. Las pólizas individuales muy económicas cubren menos; las colectivas de empresa y las que aseguran a toda la familia suelen cubrir más. En mi experiencia cuenta más qué póliza tienes y cuánto cubre que el nombre de la aseguradora.
¿Cuáles son las tres formas de usar tu seguro en una neurocirugía?
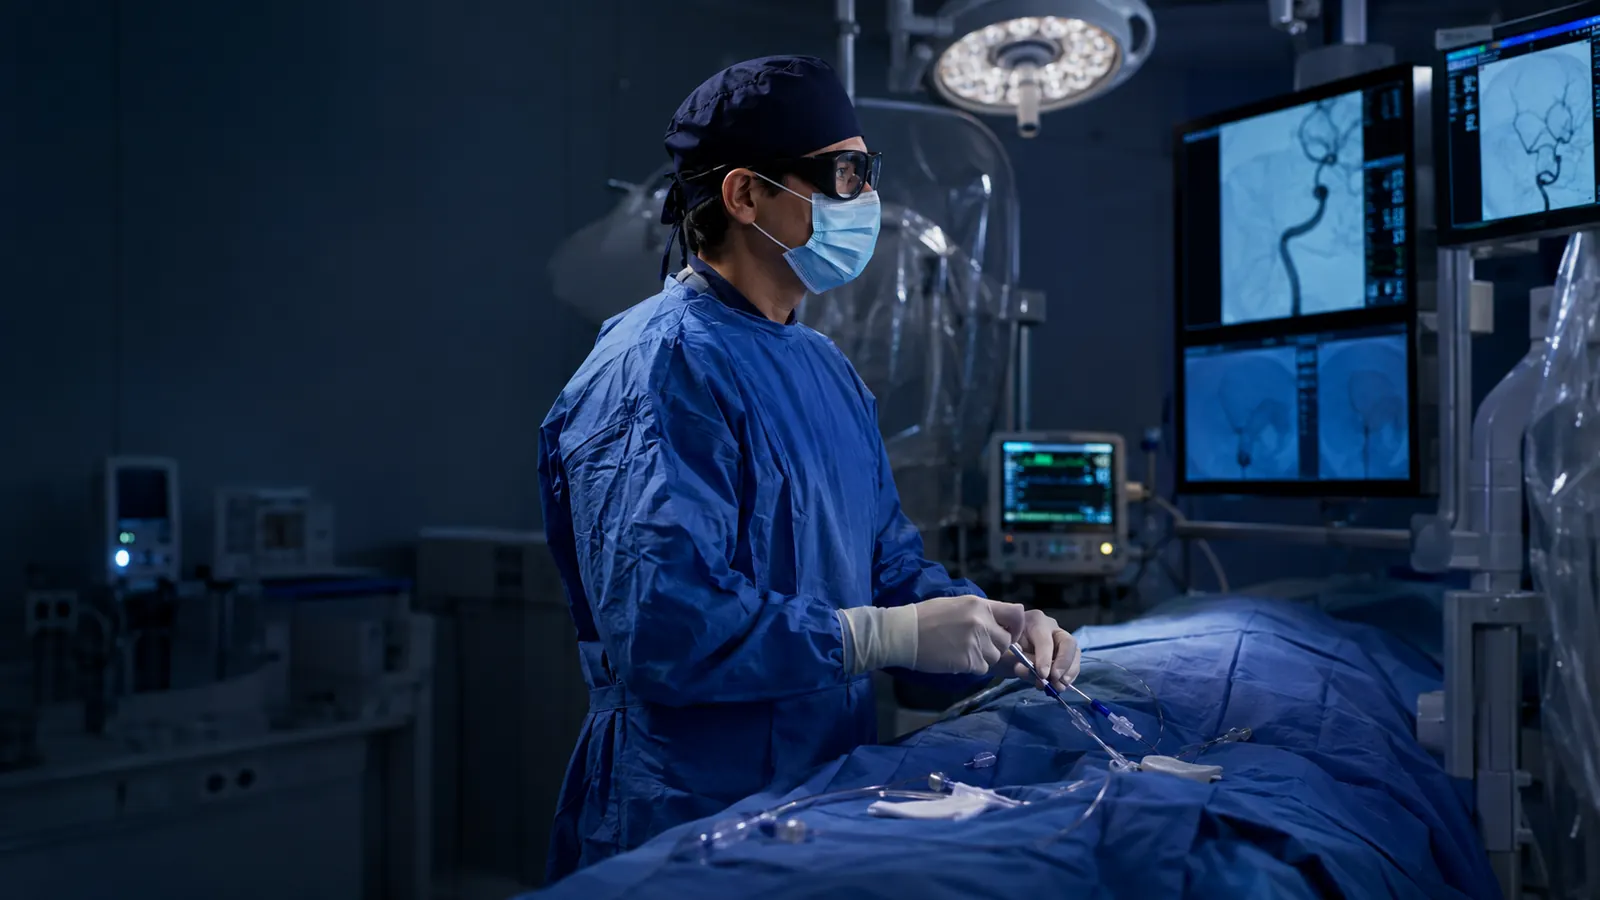
Son tres, y cuál te toca depende de si tu cirugía se puede programar o no:
Carta de autorización
La aseguradora aprueba antes de operar, con base en el resumen médico. Es la vía más segura: evita que el seguro se niegue cuando ya estás hospitalizado.
Reembolso
Por dolor o por riesgo, operas ya y pagas de tu bolsillo. Luego entregas las facturas del hospital, de los honorarios y del material para que te devuelvan lo que cubra tu póliza.
Urgencia
Un accidente o un evento que nadie pudo prever. El paciente entra por urgencias, a veces inconsciente, y la aseguradora solo pide que se le avise.
¿Por qué la aseguradora revisa tanto el resumen médico?
Porque la carta de autorización se decide sobre el resumen médico, y la aseguradora lo lee buscando tres preguntas:
- ¿Es un padecimiento que el paciente ya tenía antes de contratar, o apareció después?
- ¿Se relaciona con un siniestro anterior que la misma aseguradora ya pagó?
- ¿O es un evento nuevo e independiente de los antecedentes?
Un resumen que no justifica bien por qué se va a operar deja un hueco, y la aseguradora lo encuentra. Por eso redacto cada resumen con los estudios de imagen y la cronología de los síntomas: es la pieza que separa una cirugía cubierta de una cuenta enorme.
Tenía seguro. Se fue a casa esa tarde y lo pagó todo.
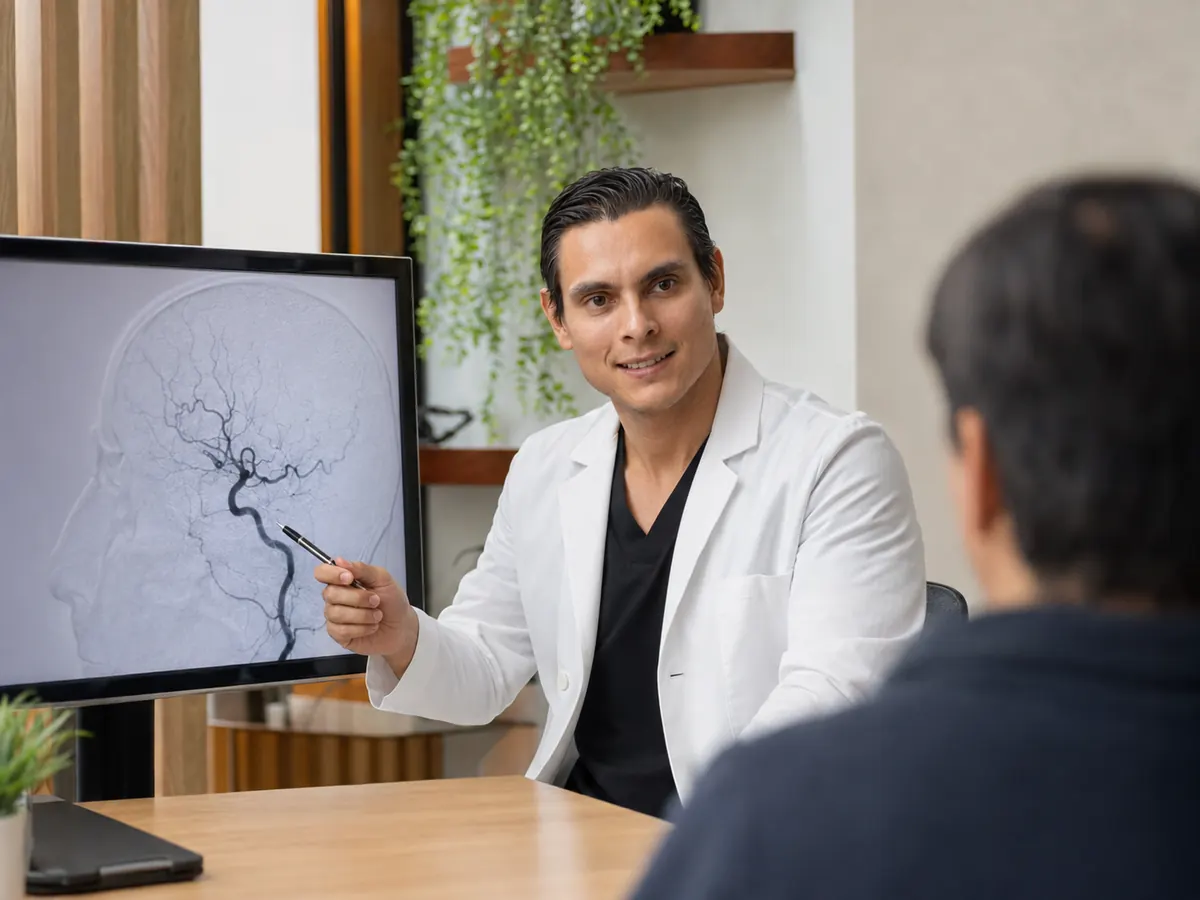
Algunos procedimientos endovasculares pueden ser ambulatorios: se hacen en la mañana, con el paciente despierto y anestesia local, y en la tarde se va caminando, hablando y comiendo. Para un paciente particular, perfecto.
A una paciente con seguro le hice una angiografía cerebral diagnóstica y todo salió bien. Le pedí que se quedara hospitalizada; ella y su familia prefirieron irse a casa. Como no cumplió las 24 horas de hospitalización que la aseguradora pide, el seguro no procedió.
La familia pagó $120,000 de cuenta de hospital y, por separado, los honorarios médicos, porque el hospital cobra lo del hospital y el equipo médico cobra aparte. Pensaban que el seguro lo cubría todo.
«Hay pacientes que me dicen: “doctor, tengo una súper aseguradora, me cubre todo”. Y es cierto, pero solo si se cumplen sus reglas. Quedarte las 24 horas no es un capricho del hospital: es la condición para que tu seguro pague.»
Dr. Mallyolo Pelayo¿Qué preguntar a tu agente de seguros antes de una neurocirugía?
El error más común que veo es no tener un agente o bróker que te asesore. El paciente paga de su bolsillo laboratorios, valoración preoperatoria o la consulta con el cardiólogo o el internista, y después ya no los recupera. Estas son las seis preguntas que le haría yo a mi agente antes de operarme:
- ¿Mi diagnóstico está cubierto o lo pueden clasificar como preexistente? Pídelo por escrito.
- ¿Tiene periodo de espera y ya lo cumplí? Sobre todo en columna.
- ¿Cuál es mi suma asegurada, mi deducible y mi coaseguro? Con eso calculas cuánto pagarías tú.
- ¿El hospital está en mi red y puedo usar pago directo? Si no, toca reembolso.
- ¿Los estudios y valoraciones preoperatorias entran en el mismo siniestro? Guarda todas las facturas desde el primer estudio.
- ¿Cuántas horas de hospitalización exige mi póliza? Y cúmplelas, aunque te sientas bien.
Si con todo en regla la aseguradora rechaza tu reclamación, tienes un recurso: puedes presentar una queja ante la CONDUSEF, el organismo que atiende a los usuarios de servicios financieros en México, seguros incluidos.
¿Vale la pena contratar un seguro si todavía no tengo un diagnóstico?
Sí, y es justo el momento: un seguro contratado antes del diagnóstico es el que sí cubre. Una cirugía de tumor cerebral puede costar entre $200,000 y $300,000; una póliza anual cuesta una fracción de eso. Aunque pases el año sin usarla, sigue siendo la decisión financiera más sensata para una familia.
«Al paciente mexicano promedio le falta la parte de la prevención. El seguro de gastos médicos mayores es prevenir: es una garantía de bienestar a futuro si llega a haber una enfermedad en la familia.»
Dr. Mallyolo Pelayo¿Vas a operarte con seguro?
Mándame tu diagnóstico y tus estudios por WhatsApp. Te digo qué tratamiento corresponde y qué información necesita el resumen médico para que tu aseguradora lo autorice. Atiendo en La Paz y San Manuel, en Puebla.
Enviar mis estudios por WhatsApp →Preguntas frecuentes sobre seguros y neurocirugía
¿El seguro de gastos médicos mayores cubre una cirugía de cerebro?
Normalmente sí, cuando el padecimiento es adquirido o agudo: aneurisma cerebral, infarto cerebral, derrame o un accidente. Los problemas suelen aparecer con padecimientos con los que se nace, como la malformación arteriovenosa, y con sumas aseguradas bajas.
¿El seguro cubre una malformación arteriovenosa cerebral?
Depende de la póliza. Como la malformación arteriovenosa es congénita, muchas aseguradoras la clasifican como padecimiento preexistente y la excluyen. Si tienes el diagnóstico, pide por escrito a tu agente cómo la clasifica tu póliza antes de programar el tratamiento.
¿Cuánto tiempo debo tener el seguro para que cubra la cirugía de columna?
En la mayoría de las aseguradoras, dos años cumplidos: la cirugía de columna se libera a partir del tercer año de póliza. Antes el periodo de espera solía ser de seis meses.
¿Cuántas horas tengo que estar hospitalizado para que el seguro pague?
La mayoría de las aseguradoras exige un mínimo de 24 horas de hospitalización. Aunque el procedimiento pueda ser ambulatorio y te sientas bien, irte antes puede hacer que el seguro no proceda y que pagues la cuenta del hospital y los honorarios de tu bolsillo.
¿Qué es la carta de autorización del seguro?
Es la aprobación que da la aseguradora antes de una cirugía programada, con base en el resumen médico del especialista. Es la forma más segura de usar el seguro, porque evita que la aseguradora se niegue a pagar cuando el paciente ya está hospitalizado.
¿Qué hago si la aseguradora rechaza mi reclamación?
Pide por escrito el motivo del rechazo y revísalo con tu agente. Si consideras que el rechazo no corresponde a tu póliza, puedes presentar una queja ante la CONDUSEF, que atiende a los usuarios de seguros en México.
Este artículo describe lo que el Dr. Mallyolo Pelayo observa en su práctica en Puebla a octubre de 2026. Cada póliza tiene condiciones propias: la cobertura de tu caso la definen tus condiciones generales y tu aseguradora. No sustituye la asesoría de tu agente de seguros ni una valoración médica. Los casos se presentan sin ningún dato que permita identificar a los pacientes.